Finanzierung, die funktioniert.
Individuelle Finanzierungslösungen für Privatpersonen, Kapitalanleger und Anschlussfinanzierungen.
UNSER NETZWERK
Zugang zu den Konditionen von über 500 Banken.
Wir vergleichen für Sie unabhängig und finden den Partner, der wirklich zu Ihrem Vorhaben passt.
In drei Schritten zu Ihrer Zusage.
Erstgespräch
Wir hören zu: Ihr Vorhaben, Ihr Budget, Ihre Wünsche. Kostenlos, unverbindlich und verständlich erklärt.
Strategieberatung
Wir vergleichen hunderte Banken und bereiten Ihre Finanzierungsstrategie individuell vor.
Begleitung bis zum Schlüssel
Von der Zusage bis zum Notartermin bleiben wir an Ihrer Seite und begleiten Sie auch bei weiteren Finanzierungen.
Persönlich für Sie da. Mit erfahrenem Team im Rücken.
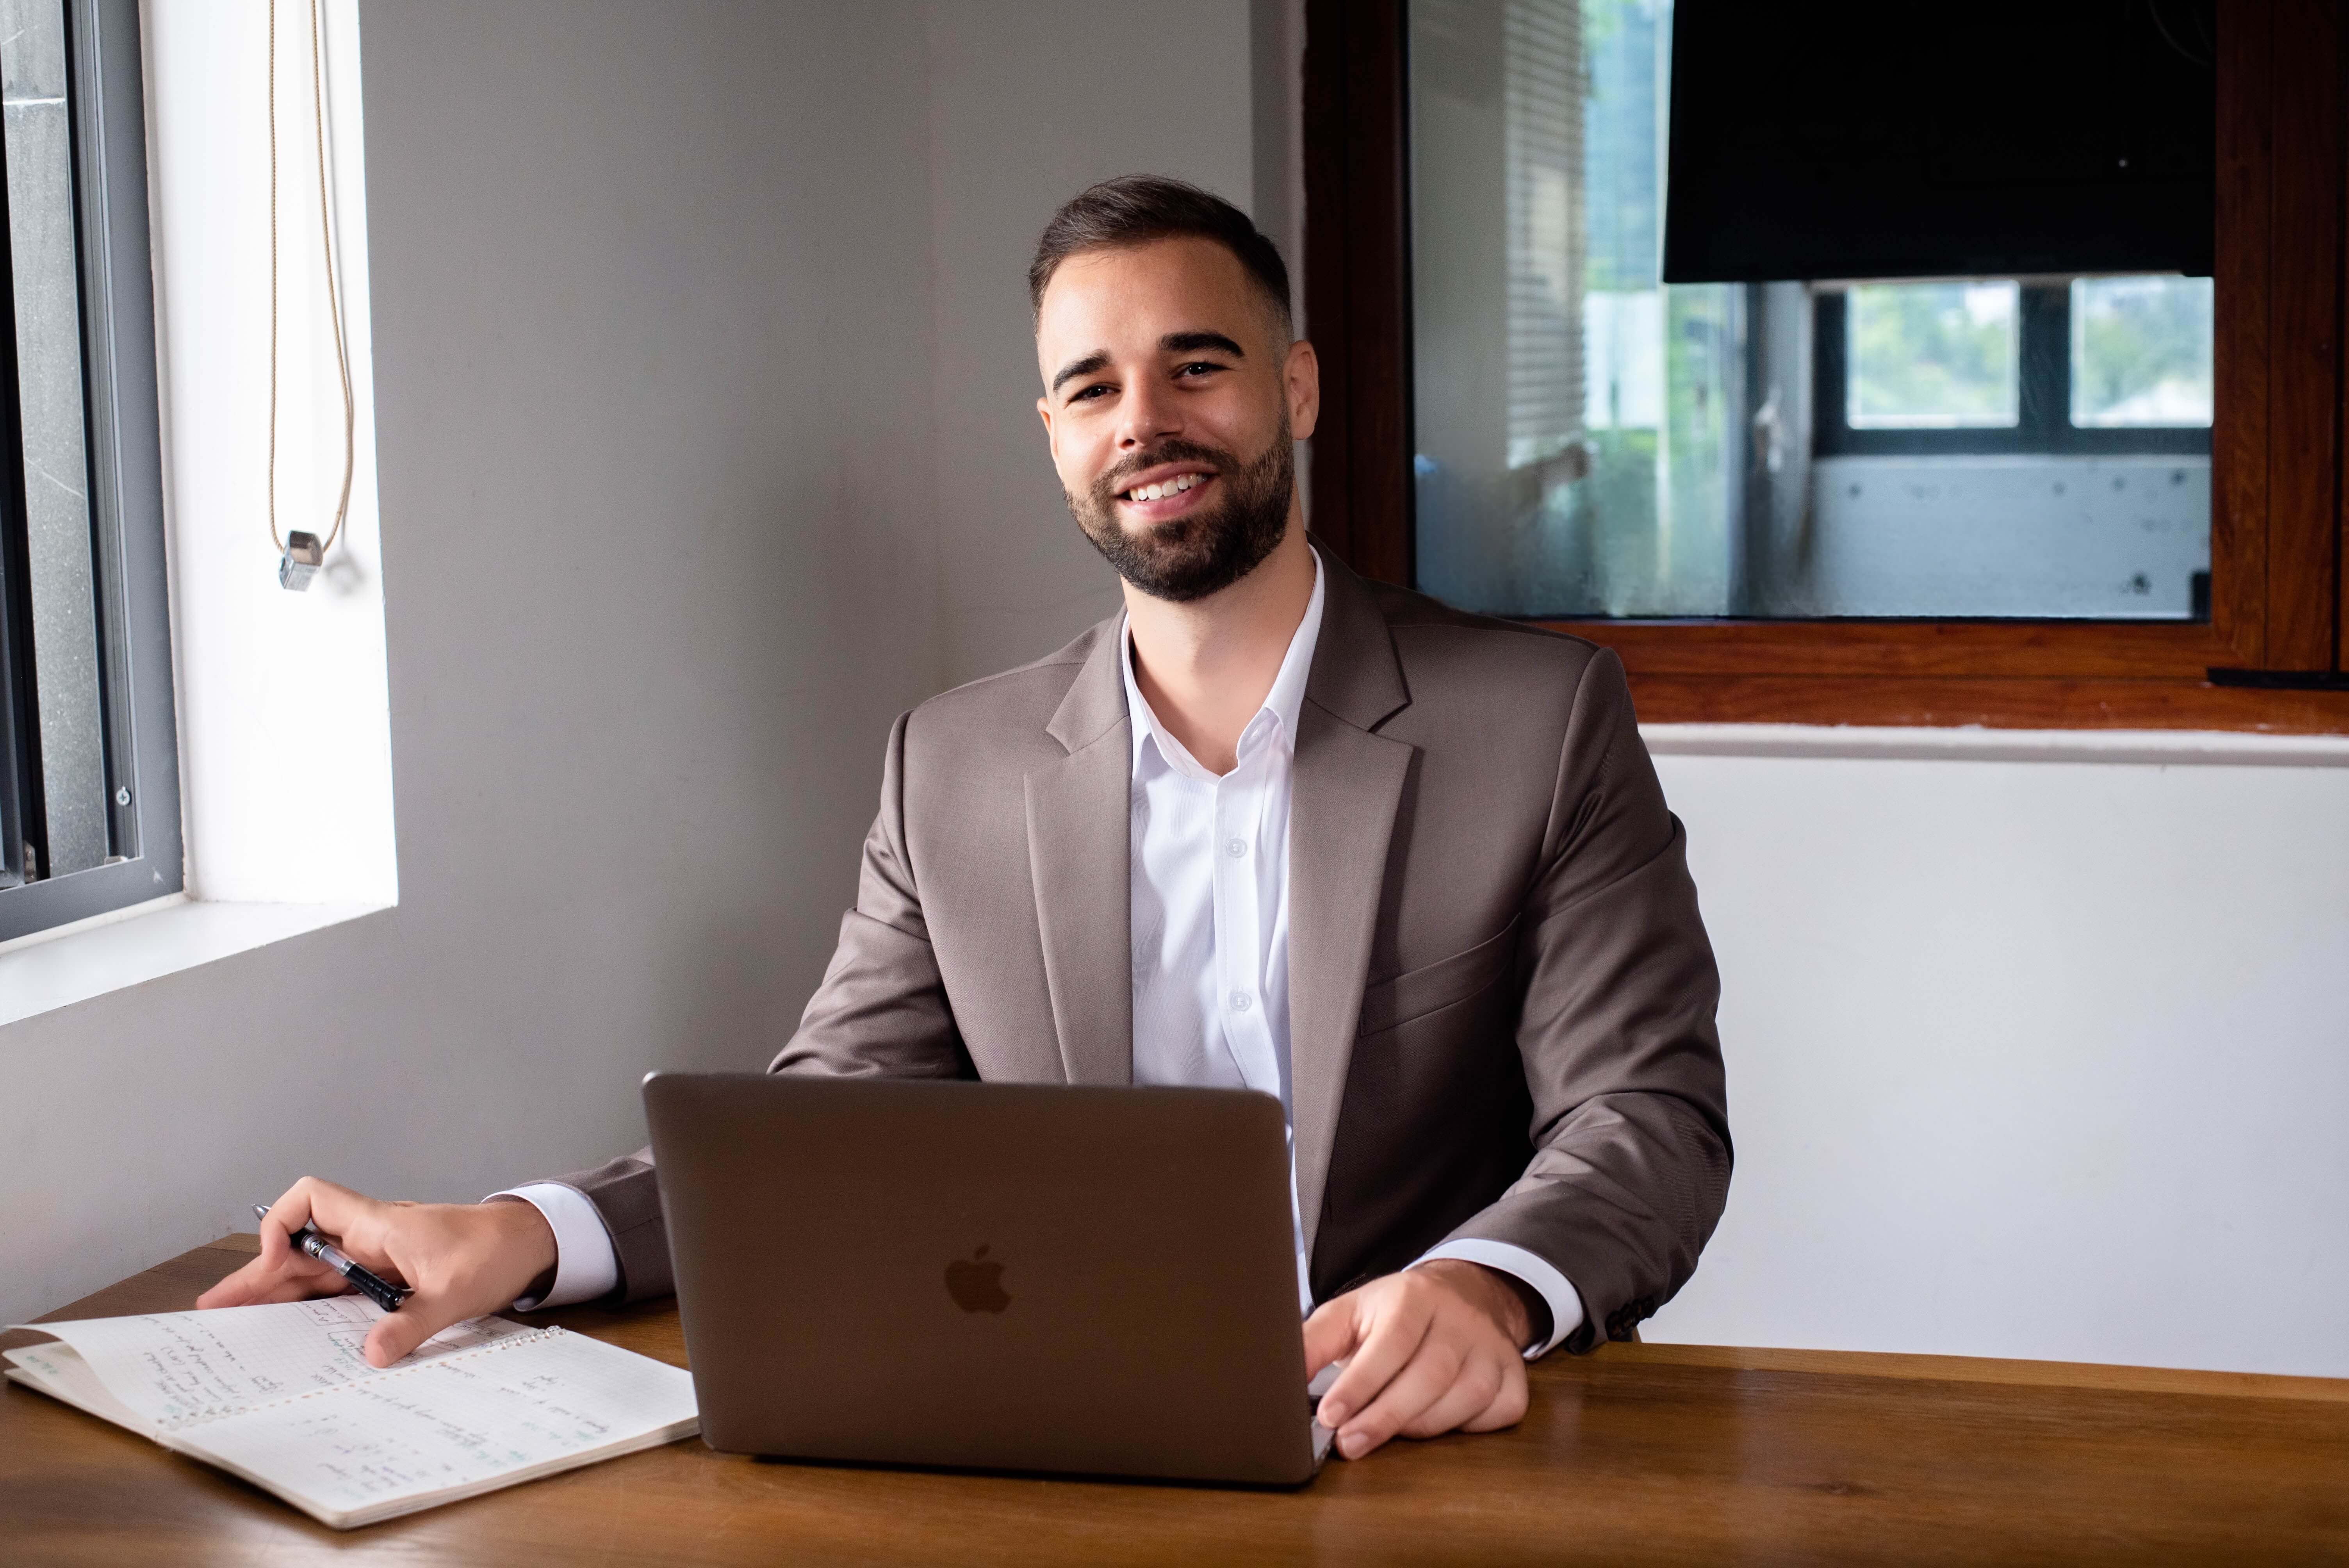
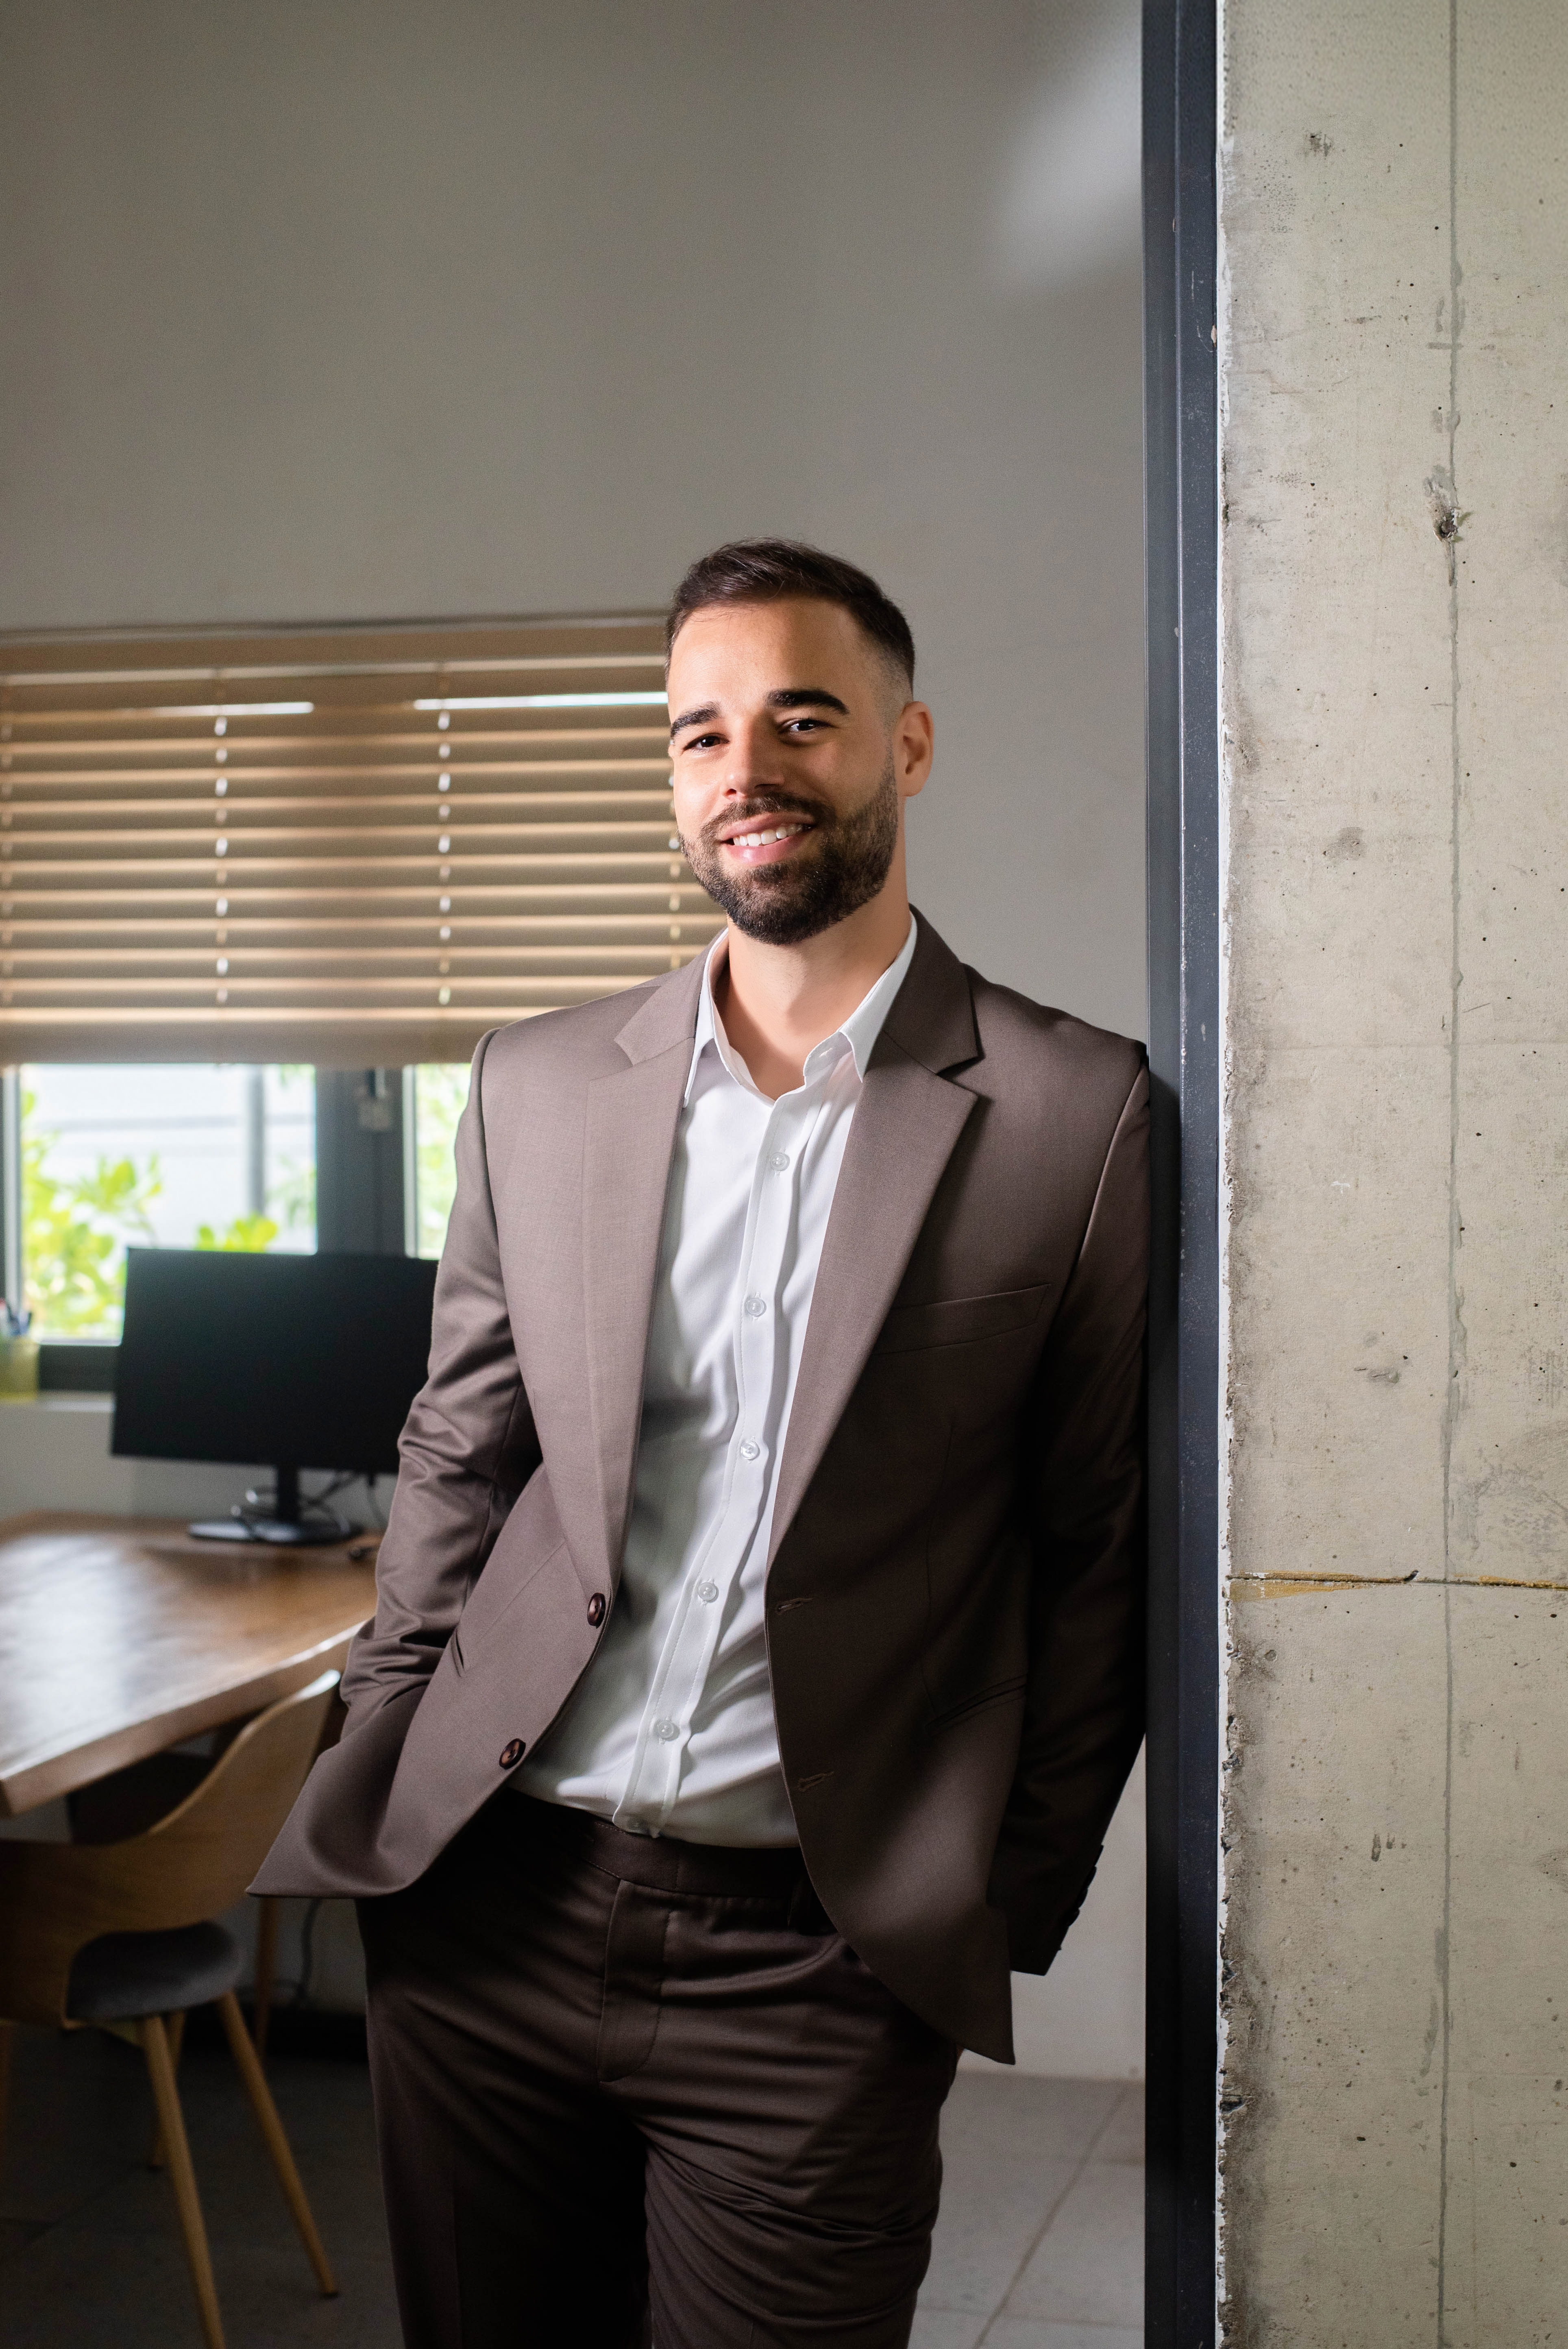
Mein Name ist Ljubo Rados, Gründer von Kredofix. Ich habe Kredofix mit einer klaren Überzeugung aufgebaut: Finanzierung muss ehrlich, unabhängig und persönlich sein. Zu viele Menschen fühlen sich bei ihrer Bank wie eine Nummer. Bei mir sind Sie das nicht.
Im Hintergrund arbeite ich mit einem starken Partnernetzwerk und dem Zugang zu über 500 Banken und Finanzierungspartnern. So bekommen Sie die persönliche Betreuung eines festen Ansprechpartners und zugleich die Auswahl und Verhandlungsstärke eines großen Netzwerks.
5.0 - bei 27 Google Rezensionen
Finanzierungslösungen für jedes Vorhaben.
Selbstständigkeit, eine Absage der Hausbank oder eine besondere Bonitätslage. Wir finden Wege, die Standardberater übersehen.
Kauf, Neubau oder Modernisierung. Wir strukturieren Ihre Finanzierung so, dass Konditionen und Sicherheit optimal zusammenpassen.
Vom größeren Anschaffungswunsch bis zur Zusammenfassung mehrerer Kredite in eine günstigere monatliche Rate.
Ihr Ferienhaus oder Ihre Kapitalanlage in Kroatien, Spanien, Österreich oder der Schweiz. Wir kennen die passenden Finanzierungspartner.
Das sagen unsere Kunden.
5
Als Erstkäufer hatten wir viele Fragen und ehrlich gesagt auch Angst, etwas falsch zu machen. Herr Rados hat sich viel Zeit genommen, alles Schritt für Schritt erklärt und uns gezeigt, was realistisch ist.Vom ersten Gespräch bis zur Zusage fühlten wir uns jederzeit gut aufgehoben. Wer einen unabhängigen Berater sucht, der wirklich an seinen Kunden arbeitet und nicht an einer Bank, ist hier genau richtig.
Marc K.
Google RezensionUnser Makler hat uns an Herrn Rados weiterempfohlen und wir sind wirklich sehr zufrieden. Vom ersten Gespräch bis zur Beratung haben wir uns jederzeit gut aufgehoben gefühlt. Alles wurde verständlich erklärt, Fragen wurden schnell beantwortet und man merkt, dass hier mit viel Engagement gearbeitet wird. Klare Weiterempfehlung!
Loui Wilson
Google RezensionUnser Makler hat ihn empfohlen, beste Entscheidung. Finanzierung geklappt, Termine eingehalten, immer erreichbar. Wer eine Immobilie finanzieren will: hierhin!
Marvin T.
Google RezensionDie Menschen hinter Kredofix.
Ljubo Rados
Gründer von Kredofix
FAQs
Kosten
Zum Kaufpreis kommen Nebenkosten: Grunderwerbsteuer, Notar, Grundbucheintrag, gegebenenfalls Maklerprovision. Hinzu kommen Zins und Tilgung für die Finanzierung sowie Rücklagen für Renovierung und Instandhaltung. Ein Berater hilft, die Gesamtkosten realistisch einzuschätzen.
Für Sie ist die Beratung komplett kostenfrei. Vergütet werden wir erst dann von der Bank, wenn Ihre Finanzierung erfolgreich abgeschlossen wird, und zwar unabhängig davon, für welche Bank Sie sich entscheiden. Für Sie entstehen keine versteckten Kosten.
Ablauf & Beratung
Sobald Ihre Eckdaten, Kaufpreis, Eigenkapital, Einkommen, feststehen, geht es um die passende Bank. Ein Berater unterstützt beim Vergleich und der Auswahl. Anschließend werden die erforderlichen Unterlagen für Sie und das Objekt zusammengestellt, und Sie erhalten das für Sie günstigste Angebot.
Ein unabhängiger Berater hat Marktüberblick und vergleicht für Sie die Konditionen verschiedener Banken und Bausparkassen. Er orientiert sich an Ihren Zielen und Vorstellungen und nimmt Ihnen die aufwändige Suche nach dem passenden Angebot ab.
Die Zinsen prägen maßgeblich Ihre monatliche Belastung. Ein höherer Eigenkapitalanteil wirkt zinsentlastend. Zusätzlich lohnt sich der Vergleich mehrerer Banken, und die Beratung durch einen erfahrenen Finanzierungsexperten.
Darlehen & Tilgung
Beim Annuitätendarlehen bleibt Ihre monatliche Rate über die gesamte Zinsbindung gleich. Das schafft Planungssicherheit. Die Rate setzt sich aus Zins und Tilgung zusammen: Mit der Zeit tilgen Sie mehr und zahlen weniger Zinsen.
Bei einem Darlehen zahlen Sie monatlich Zinsen und Tilgung. Diese Rate sollte gut zu Ihrem Einkommen passen. Erlaubt Ihr Vertrag Sondertilgungen, können Sie darüber hinaus jedes Jahr einen zusätzlichen Betrag zur Rückzahlung leisten, und so schneller schuldenfrei werden.
Das endfällige Darlehen wird über die Laufzeit nicht getilgt, sondern erst am Ende der Laufzeit in voller Höhe zurückgezahlt. Während der Kreditlaufzeit zahlen Sie nur Zinsen, keine Tilgung. Die Bank verlangt dafür in der Regel eine solide Sicherheit, z. B. eine kapitalbildende Lebensversicherung.
Laufzeit & Sicherheit
Eine Immobilienfinanzierung ist eine langfristige Angelegenheit. Die Laufzeit liegt meist zwischen 10 und 35 Jahren, abhängig von Eigenkapital und gewünschter Monatsrate. Nach Ablauf der Zinsbindung folgt in der Regel eine Anschlussfinanzierung.
Die Beleihung ist der Betrag, den die Bank als Sicherheit für das Darlehen ansetzt. Sie liegt in der Regel unter dem Verkehrswert, da die Bank vorsichtig kalkuliert. Zur Ermittlung nutzt sie u. a. Sachwert-, Ertragswert- oder Vergleichswertverfahren.
Der Beleihungsauslauf beschreibt das Verhältnis von Darlehenssumme zu Beleihungswert, also das Risiko aus Banksicht. Er wird in Prozent angegeben. Je niedriger der Wert, desto geringer das Risiko und oft auch die Zinskonditionen.
Bau & Bereitstellung
Beim Hausbau zahlen Sie meist in Raten nach Baufortschritt. Für den bereits zugesagten Kredit können Bereitstellungszinsen anfallen, aber nicht sofort. In der bereitstellungszinsfreien Phase fallen keine Bereitstellungszinsen an.
Die Bank berechnet Bereitstellungszinsen für Darlehensteile, die sie bereits zugesagt, aber noch nicht ausgezahlt hat. Beim Hausbau zahlen Sie in der Regel nach Baufortschritt in Raten, für den bereitgestellten, aber ungenutzten Kreditbetrag fallen dann Bereitstellungszinsen an.
Wer beim Hausbau selbst Hand anlegt, spart Geld. Der Bauherr nimmt weniger Kredit auf, und viele Banken honorieren das mit günstigeren Zinsen. Die Eigenleistung wird als Eigenkapital angerechnet, sodass die Kreditkosten sinken.
Lassen Sie uns sprechen, um das beste Ergebnis zu erzielen.
Unsere Mission ist es, Ihnen den Weg zur optimalen Finanzierung zu ebnen – ehrlich, unabhängig und auf Augenhöhe. Egal ob Kauf, Neubau oder Anschlussfinanzierung: Wir finden die Lösung, die wirklich zu Ihrem Leben passt.